Крупная ипотека: новые правила с 28 октября
Банк сравнивает сумму кредита с доходом заявителя за год до вычета налогов. Если заявку подают двое, он складывает доходы обоих, которые принял в расчёт. Например, при доходе одного заёмщика £40 000 в год кредит £180 000 будет в 4,5 раза больше его дохода.
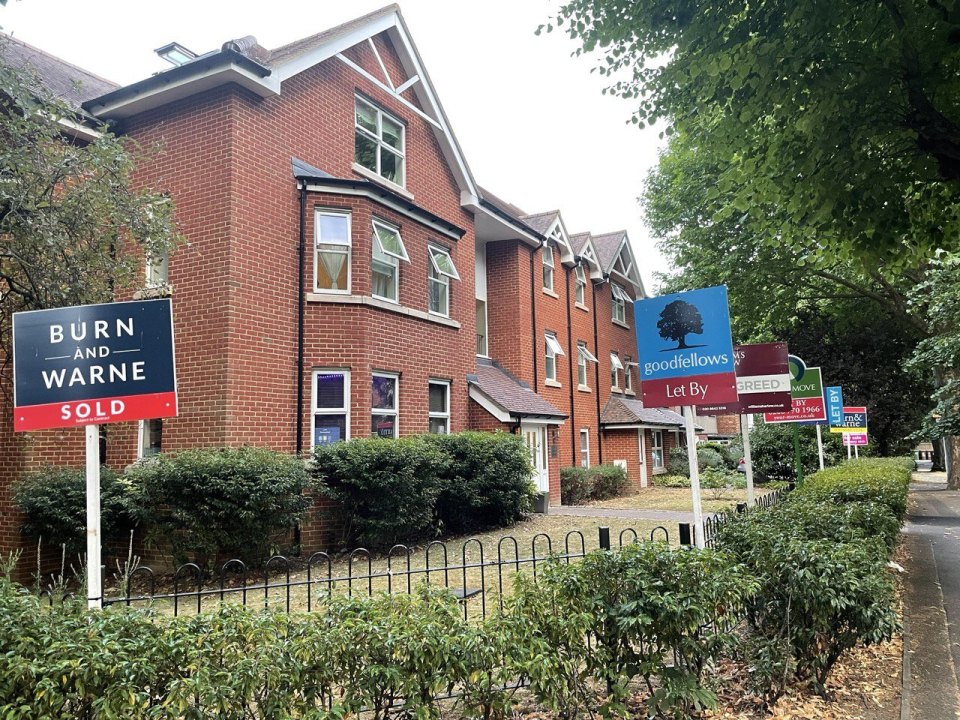
28 октября 2026 года по всей Великобритании изменится правило для банков и других ипотечных кредиторов. Речь об ипотеке, когда сумма кредита как минимум в 4,5 раза больше годового дохода человека или людей, которые подали заявку. Банк берёт доход до вычета налогов и только в той части, которую смог подтвердить и согласился учесть. Решение Банк Англии и британское Управление по финансовому регулированию и надзору опубликовали 14 октября.
Чей доход и какую сумму считают
Если заявку подаёте один, банк берёт ваш личный годовой доход до вычета подоходного налога и взносов на государственное страхование. Это не сумма, которая остаётся у вас после налогов. Например, если банк принял в расчёт £40 000 за год, кредит £180 000 будет в 4,5 раза больше этого дохода: £40 000 × 4,5 = £180 000.
 ADV · A003Сделаем сайт для мастера и самозанятого за £219Клиенты видят ваши работы и цены и пишут сразу в мессенджер. Готов за 3 дня, £219 вместо £438.Разместить рекламу
Если заявку подают двое, банк складывает только те доходы обоих заявителей, которые он подтвердил и согласился учесть. Например, у одного £30 000 за год, у другого £30 000: вместе £60 000, а в 4,5 раза больше — £270 000. Доход родственника, который живёт с вами, но не входит в ипотечную заявку, сюда не добавляют.
С доходом сравнивают сумму кредита, которую вы просите, а не цену жилья. Если дом стоит £200 000 и вы вносите £20 000 своих денег, вам нужен кредит £180 000.
Если вы работаете на себя, банк также смотрит доход до личных налогов, но не считает всей вашей зарплатой оборот бизнеса — все деньги, полученные от клиентов. Он может учитывать подтверждённую прибыль после расходов бизнеса, зарплату или дивиденды, если они есть и банк их принимает. Некоторые кредиторы берут средний доход за несколько лет. Уточните, какую именно сумму они готовы учесть по вашим документам.
Что меняется для банка
До 28 октября крупный кредитор должен был следить, чтобы кредиты на сумму как минимум в 4,5 раза больше годового дохода составляли не более 15% его новых ипотек. Иными словами, из 100 новых ипотек не более 15 могли попадать в эту категорию. С 28 октября ограничение для каждого отдельного кредитора снимут. При этом регуляторы сохраняют ориентир в 15% для всего рынка Великобритании и будут следить за общей долей таких кредитов.
Эти 15% не являются ипотечной ставкой или размером первоначального взноса. Новое правило также не означает, что банк обязан выдать покупателю сумму, в несколько раз превышающую его годовой доход. Он всё равно проверит регулярные расходы, другие долги, кредитную историю, первоначальный взнос и возможность платить по ипотеке.
Что сделать, если вы планируете покупку
- Узнайте, какой ваш доход за год до личных налогов банк готов учесть. Для совместной заявки сложите такие доходы обоих заявителей; не прибавляйте заработок других членов семьи.
- Умножьте этот годовой доход на 4,5. Если вам нужна такая сумма или больше, после 28 октября спросите нескольких кредиторов либо ипотечного посредника с разрешением регулятора, рассматривают ли они такие заявки.
- Сравните ежемесячный платёж, процентную ставку, срок и комиссии. Даже если банк предложит большую сумму, проверьте, выдержит ли бюджет рост платежей.
- Подготовьте подтверждения дохода и расходов. Наёмным работникам обычно нужны расчётные листки о зарплате и банковские выписки. Самозанятым кредитор может запросить налоговые расчёты и бухгалтерскую отчётность; точный список зависит от банка.
Условия действующей ипотеки автоматически не меняются. Официальные источники: решение Банка Англии и финансового регулятора, руководство финансового регулятора для кредиторов. О подготовке документов для заявки рассказывает государственный информационный сервис о личных финансах. Определение дохода взято из правил финансового регулятора для ипотечных кредиторов; доход самозанятых пояснён в правилах отчётности о заёмщиках. Данные проверены 14 октября 2026 года.
- Банк Англии и финансовый регулятор — решение от 14 октября 2026 года
- Британский финансовый регулятор — руководство для кредиторов
- Государственный сервис о личных финансах — подготовка заявки на ипотеку
- Британский финансовый регулятор — как считать годовой доход заёмщиков
- Британский финансовый регулятор — подтверждение дохода самозанятых
- Жизнь Игорь Павлов и Igor Entertainer в Великобритании: что подтверждают реестры и афиши
- Иммиграция Иммиграционные правила Великобритании меняются с 8 октября 2026 года
- Жизнь Лондон 10 и 11 октября: бесплатные сады, последние дни ярмарок и полумарафон
- Жизнь Английский с носителем бесплатно: где россиянину найти британца для взаимного обмена
- Работа и бизнес «Бесплатный офис» в Лондоне: где вас действительно ждут, есть Wi‑Fi и чай
- Налоги Как проверить сотрудника HMRC, который пришёл к вам домой: правила обновлены 7 октября
- Жизнь Бесплатный английский в Британии: кому положен ESOL за £0 и где записаться сейчас